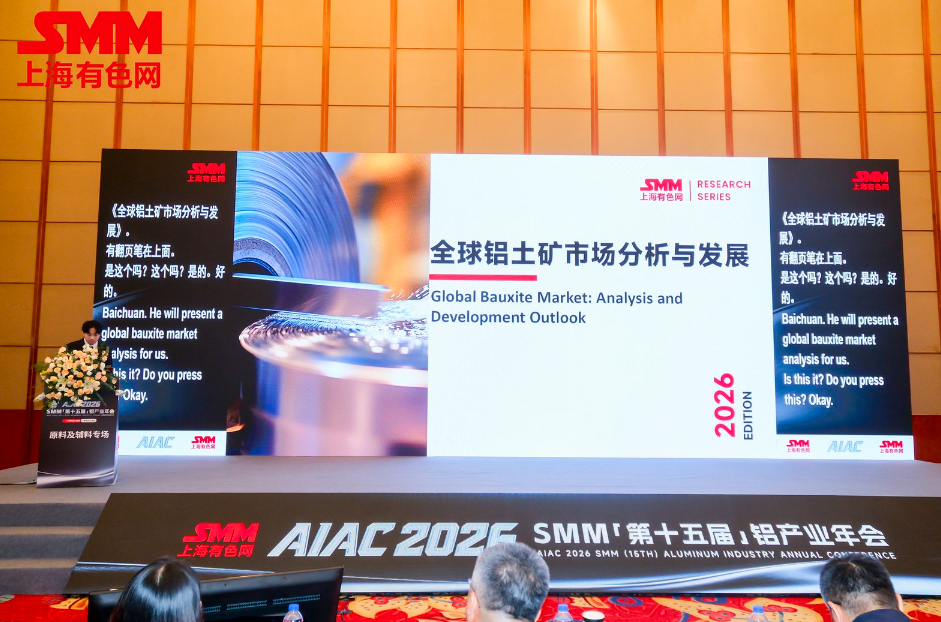
在由上海有色网信息科技股份有限公司(SMM)主办的AIAC 2026 SMM(第十五届)铝产业年会上,SMM铝行业高级分析师 赵百川围绕“全球铝土矿市场分析与发展”的话题展开分享。他表示,从供需平衡方面来看,SMM预计,2026年国内铝土矿市场将呈现供应过剩的态势,出现此情况的原因主要是发运端和库存端两头加码的结果:一是几内亚政策与情绪影响下的过度发运,推高了当期供应;二是国内氧化铝新投产能近1000万吨,提前备库叠加库存补量,且这部分库存短期难以消化。如此双重因素的影响下,2026年的市场呈现出明显的供应过剩态势。2027—2030 年,供应过剩格局将逐步收敛。SMM 判断,几内亚相关配额政策大概率在 2027 年落地,外部供给趋于收紧;同时高库存仍在,叠加氧化铝新增产能持续释放拉动矿石需求,供给收缩与需求增长共振,供需过剩空间持续收窄。
全球铝土矿:整体过剩格局未改,年度过剩量级逐步收窄
据SMM了解,全球铝土矿储量约290亿吨,其中几内亚占比最高,其次是澳大利亚,往后是越南、印尼、巴西。中国铝土矿储量只占2%左右,却用这2%的储量撑起了全球60%的氧化铝产量,因此国内产生显著的铝土矿缺口,全靠进口矿弥补——这是资源禀赋决定的长期约束,也是理解后续供需与价格问题的起点。
从供需平衡方面来看,SMM预计,2026年国内铝土矿市场将呈现供应过剩的态势,出现此情况的原因主要是发运端和库存端两头加码的结果:一是几内亚政策与情绪影响下的过度发运,推高了当期供应;二是国内氧化铝新投产能近1000万吨,提前备库叠加库存补量,且这部分库存短期难以消化。如此双重因素的影响下,2026年的市场呈现出明显的供应过剩态势。
2027年到2030年,国内铝土矿市场供应过剩的情况将逐步收窄。SMM认为几内亚政策大概率2027年生效,供应整体收紧;叠加铝土矿库存仍处高位、氧化铝新投产能持续释放带动需求增长,供给收紧与需求增长两点共振,平衡随之收窄。
全球铝土矿产量及格局变化:26年三季度几内亚产量增长澳洲及欧洲持稳亚洲及美洲小幅下跌
据SMM推测,2026年全球铝土矿产量相较2025年增幅在4.8%左右,几内亚将贡献主要增幅,仅是其一国的同比增幅便高达14.5%,其他国家合计几乎都是负贡献。
其中国内铝土矿产量同样呈现负增长,主因山西煤矿事件后,矿山生产与复产节奏都受到压制,国内不仅没有增量,反而形成负贡献。因而目前全球供应,核心支撑便是几内亚。
中国铝土矿供需平衡:供给2026E 见顶过剩2027E 断崖收窄
SMM对2023年到2030年中国铝土矿市场的供需平衡情况作出回顾和展望,据SMM了解,2023年和2024年市场呈现供应紧缺的态势,主因海外发运偏紧;进入2025年之后,海外发运逐步稳定,市场转为明显的供应过剩的态势,2026年,市场过剩情况因几内亚政策与情绪影响下的过度发运推高供应以及氧化铝新投产能释放,此前备库库存难以消化等因素影响,市场过剩情况相较2025年有所加重。
2026年到2030年,SMM预测,供应和需求两端的复合年均增长率都将出现不同程度的下滑,带动市场供应过剩情况呈现收窄态势。其中需求走弱主要是因为海外氧化铝的进口冲击,对国内氧化铝产量造成一定影响。
铝土矿贸易流向:1-8月几内亚澳洲进口量下跌后续运费高位前景下 几内亚发运量明显减量
从国内铝土矿进口分国别的情况来看,1到8月累计进口 15557万吨,其中几内亚占比80.2%、澳洲进口量占比在16.4%左右,全年看,中国一年预计进口2.24 亿吨左右,占全球产量超过 44%。
需要注意的是,9月运费高位、部分矿成本倒挂,几内亚的发运已经明显下滑,叠加当前库存高企、需求趋于饱和,高价环境进一步压制发运意愿。
铝土矿价格:短期海运推升 中长期配额主导
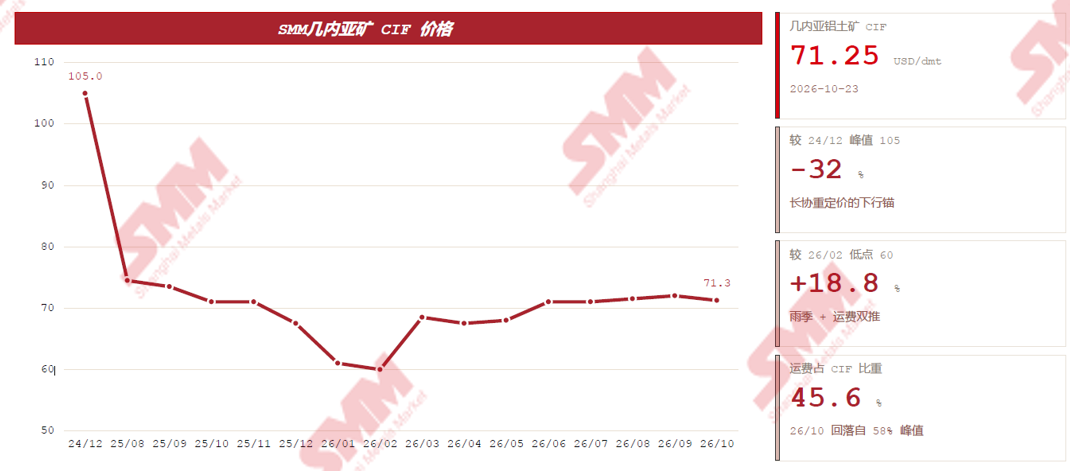
从上图价格走势来看,几内亚铝土矿 CIF 自 2024 年底 105 美元回落至今年 2 月 60 美元,二季度又受配额预期、运费提振反弹 18.8% 至如今的 71.3 美元,本轮反弹主要由海运费拉动,而并非矿山抬价。SMM 认为该价格上受配额、高库存压制,下有运费与矿山现金成本支撑,71 美元附近是新的价格中枢。
铝土矿库存:总量8,868 万吨,92.9 天铝土矿价格承压
据SMM统计,截止2026年9月,国内铝土矿库存已经从2025年年初的5700多万吨增至如今的8800万吨左右,与此同时,氧化铝厂的铝土矿库存天数也从2025年8月的80天左右增至如今的92.9天,三个月以上的库存天数意味着下游补库意愿薄弱,高库存令铝土矿价格承压,没有补库刚需的支撑,铝土矿价格只能靠运费和配额讲故事。
几内亚铝土矿价格:运费高企 矿价难落
据SMM了解,今年2到10月份,铝土矿到岸价上涨,主要是运费在拉动,而不是矿石本身涨价:总共涨了 11.25 美元,其中运费贡献 9 美元,占到涨幅的 80%。这段时间运费从 23.5 美元涨到 32.5 美元,涨幅 38%。 运费在到岸价里的占比越来越高,从年初 39.2%,5 月底最高到 54%,运费甚至比矿石还贵,目前回落到 45.6%,依旧高于常态中枢,海运费已经是左右矿价的核心因素。
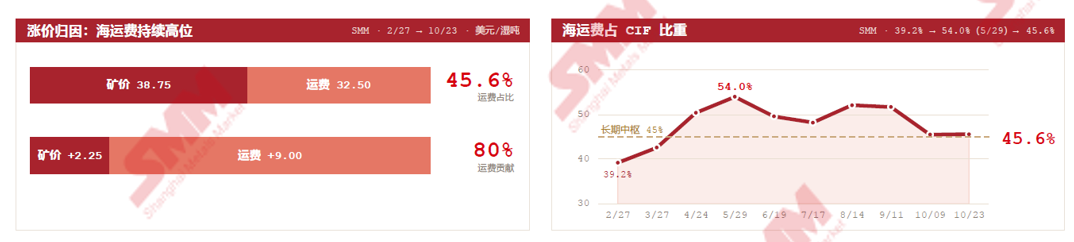
展望 2027 年,海运风险来自两方面:一是地缘问题推高燃油成本,二是西非抢矿、船源紧张,两者影响程度接近,都需要重点关注;如果风险兑现,海运费预计上涨 27%,带动到岸价抬升 13%。 放到氧化铝生产成本上,差别非常明显:运力宽松情况下,运费 27 美元、到岸价 65 美元,氧化铝成本每吨降 115 元;运力紧张情况下:运费 42 美元、到岸价 80 美元,氧化铝成本每吨涨 173 元 整体近 288 元 / 吨的成本波动,基本都是运费带来的。
海内外氧化铝分化:进口亏损扩大至659元/吨 海外FOB全线走高 巴西领涨
据SMM了解,海运费上涨不仅仅影响到了铝土矿,同样也传导到了氧化铝板块,国内氧化铝月度进口盈亏已经从2025年内9月的最高94元的盈利转为2026年10月的659元/吨的净亏损状态。
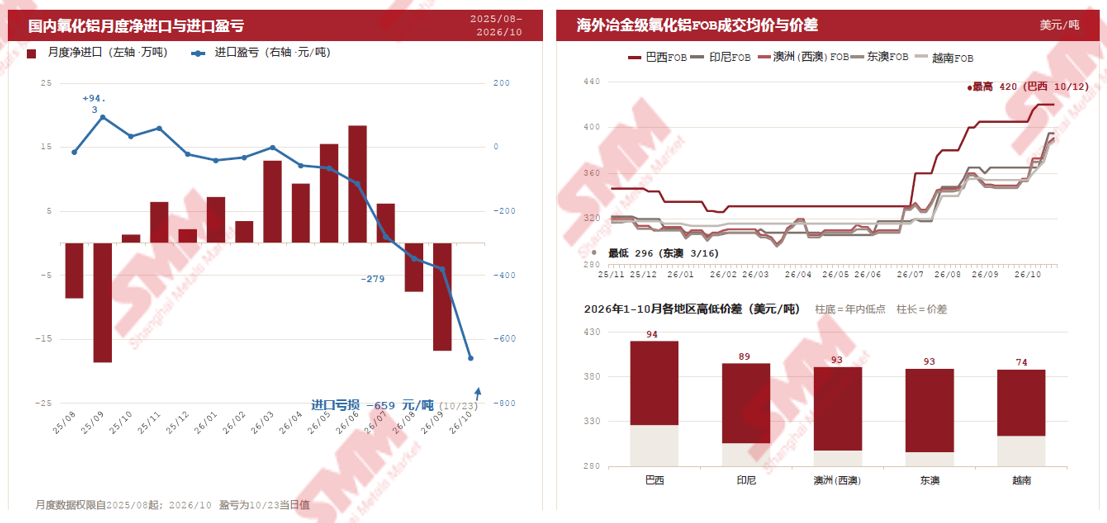
海外方面,海外五个地区冶金级氧化铝 FOB 价格今年全线走高,印尼、东澳、巴西、西澳、越南涨幅均超 20%;海外价差持续拉大,已呈现净出口格局。据SMM了解,其价格上行由多重因素共同驱动:中东局势推升袋装氧化铝物流成本、印尼铝土矿供应受限带来氧化铝供给风险、澳大利亚减产进一步收缩供给。
海内外涨幅分化,海外涨价幅度显著高于国内,使得氧化铝进口由盈利 94 元转为亏损 659 元。
氧化铝进出口:进口集中澳大利亚 出口流向中东 2027年起重新转向净出口
数据显示,2026年1-9月中国进口氧化铝306.3万吨,其中澳大利亚进口量占比高达72.2%来,加上印尼的19.6%,两国占九成以上——进口来源高度集中。
出口方面,2025 年俄罗斯占中国氧化铝出口 75.8%,2026 年同期降至 61.4%;阿曼占比由 4% 大幅抬升至 22.8%,阿联酋占比升至 6.2%,巴林、沙特跻身出口前五,出口流向由俄罗斯单一主导转向中东多点布局。出现该变化的核心是中东电解铝复产,依托中国袋装氧化铝的成本优势加大采购;与此同时出口总量也由去年同期 200 万吨增长至 257.6 万吨,规模持续抬升。
SMM 预计, 2027 年中国氧化铝将转为净出口。主因海外电解铝新增产能投产、印尼产能扩张,但氧化铝配套供给不足,形成缺口,需要中国氧化铝补给;国内氧化铝产出提升,也将带动铝土矿需求继续增长,而几内亚潜在政策变动是 2027 年的重要变量。
几内亚铝土矿出口量级:配额压增速 中国份额见顶
对于未来几年铝土矿的出口量级情况,SMM设置了两种中国铝土矿供应情景:在无配额约束时,供应能力从 2026 年 2.15 亿吨增长至 2030 年 2.5亿吨左右,五年增幅达 18.8%;若 2027 年配额落地,供应将一次性压至 1.95 亿吨上下,后续逐年小幅放开,2030 年到 2.1 亿吨左右,较无配额情景下降17.7%。
需求端节奏分化,2027 年国内氧化铝产能持续扩张,依旧可以承接几内亚矿流入;2028 年以后,海外新增氧化铝产能冲击国内市场,叠加国产矿复产,国内对几内亚铝土矿需求下调,矿流转向,或将形成海外矿缺口。2027年几内亚铝土矿对华出口占比达85%左右之后见顶,逐步流向其他市场。
核心判断:配额约束的是发运节奏而非存量供应,2027 年既是供应收紧的起点,也是矿流向逆转的分水岭。
矿源经济性:进口矿氧化铝成本优势反转
对比国产铝土矿与进口矿的成本差异:从氧化铝完全成本看,进口矿以几内亚和澳大利亚为主;国产矿按区域划分,均线在2767元/吨左右。完全使用国产矿的产能,整体生产成本低于进口矿。原因在于海运费持续高企——山西、河南和山东地区使用进口矿的成本,明显高于国产矿。但国产矿受储量、产量约束,替代存在上限,无法在全部区域实现完全替换。
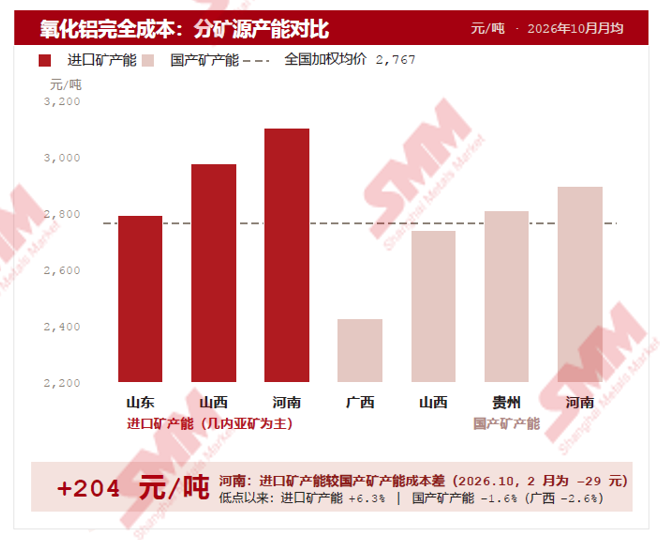
后续随着山西、河南国产矿复产,国产矿用量提升,将逐步挤占进口矿份额,SMM预计,进口矿占比将在2027年纪见顶回落,回落的原因主要是几内亚供应约束叠加国内矿复产。
整体来看,成本决定替代方向:高海运费支撑国产矿的成本优势,复产带动替代推进;资源决定替代边界:国产矿供给有限,替代仅为渐进、区域性过程。因此进口矿占比 2027 年见顶后缓慢下行,趋势明确、节奏温和。
几内亚供应受限下的替补来源:澳大利亚的稳定器角色与弹性局限
SMM预计,在几内亚供应受限的背景下,2030年,中国进口铝土矿中,几内亚的进口量占比将有所下降, 作为几内亚矿的替代,矿端可以优先选择澳大利亚矿,加纳、马来西亚、西非、印度、巴西作为补充,但各矿种均存在品位、适配性上的短板;氧化铝端则可通过近 800 万吨的进口氧化铝直接补足下游缺口,绕开铝土矿环节。几内亚供应受限带来的缺口,不一定全部依靠替代矿源填补,一部分会由进口氧化铝分流承接。
氧化铝成本:矿价上行推升国内氧化铝成本 进口氧化铝成本优势凸显
据SMM测算,氧化铝成本与矿价拥有高联动性,铝土矿在氧化铝的完全成本中占比超过一半,因此,矿价上行会推升国内氧化铝成本。SMM 对比两种供应路径成本后发现:相较沿海氧化铝厂使用几内亚进口矿的生产模式,印尼一体化项目依托矿山与自备电厂协同,将氧化铝运回国内,具备更明显的成本优势。
印尼变局:铝土矿2026E 起结构性短缺 氧化铝持续放量
印尼氧化铝产能产量方面,SMM预计,氧化铝产能产量将在2026年起开始放量,产量方面,SMM预计,印尼氧化铝产量自2024年到2030年,印尼产量有望6年翻3.6倍;同时,氧化铝产能也在逐年攀升,6年利用率有望从67%提升至85%左右。
铝土矿供需方面,SMM预计,2026年,印尼铝土矿市场将首次转为短缺状态,缺口将持续五年,2027年供应短缺的情况将最为严重,主因印尼铝土矿实行 RKAB 配额管理。2025 年当地氧化铝产能有限,配额供给充足;从 2026 年开始,RKAB 改为一年一调,政策弹性下降,叠加氧化铝新产能持续投产,矿石需求明显上升,印尼本土由供需平衡转为短缺,并在2027年扩张到最大,后续随着新矿山投产,供应短缺的情况有所收窄,但矿石整体依旧紧缺。
整体而言,全球铝土矿供应过剩的局面仍未改变,但供应已经在2026年见顶,最宽松的时候已经过去;后续需持续关注几内亚铝土矿配额的实际执行力度、印尼 RKAB 每年的调整结果与实际补充量;国内沿海氧化铝的投产节奏,以及进口氧化铝常态化的程度。