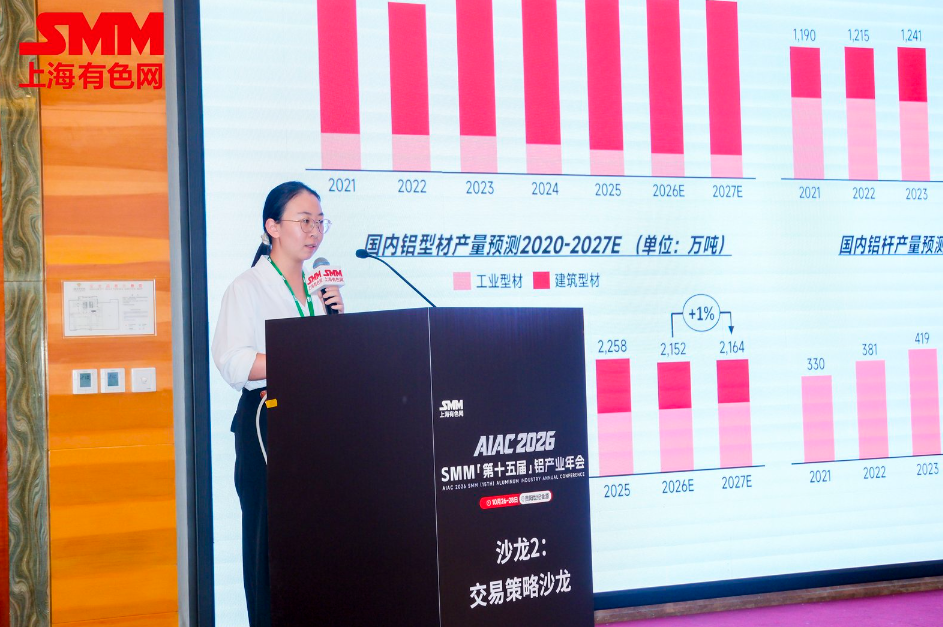
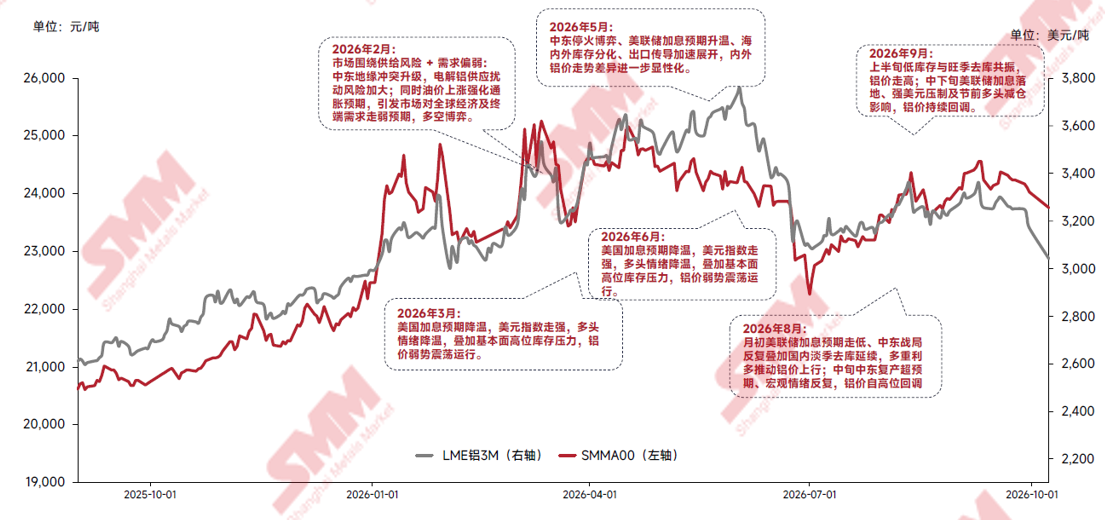
在由上海有色网信息科技股份有限公司(SMM)主办的AIAC 2026 SMM(第十五届)铝产业年会上,SMM 铝行业高级分析师 郭茗心围绕“2027年铝行业发展态势与前景研判”的话题展开分享。她表示,2026年,中东地区地缘政治冲突引发全球电解铝市场出现供应缺口,国内外铝价全年维持高位运行的态势,展望2027年,预计在高利润的刺激下,海外电解铝供应有望大幅提高SMM预计,2027年全球电解铝供需格局将由2026年的供应紧张的局面转为阶段性的过剩。过剩压力之下,SMM预计2027年全球电解铝价格预计呈现回落趋势。
核心观点总览
历史铝价回顾:战火引发电解铝供应缺口,铝价全年高位运行
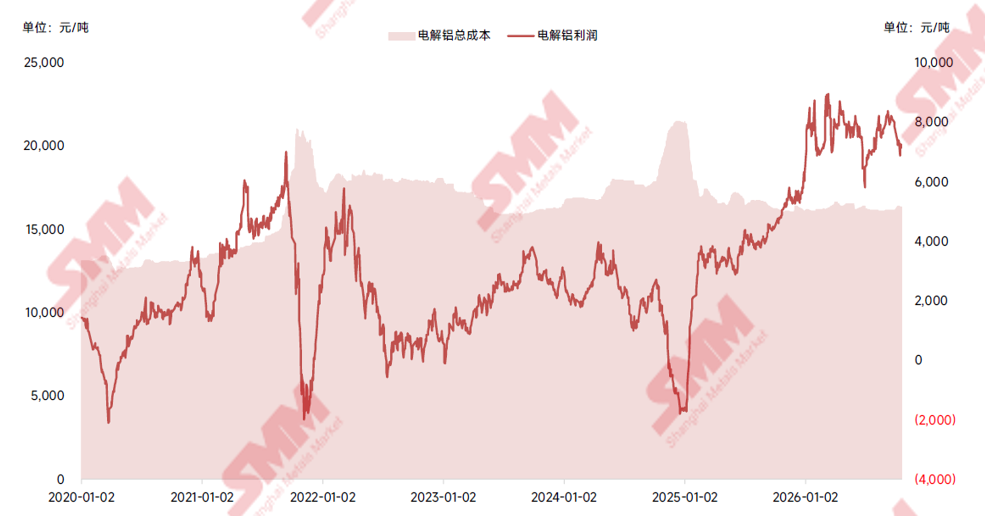
历史铝价回顾:成本平稳铝价高涨,电解铝利润创近五年新高
据SMM了解,铝价高涨的背景下,全球电解铝企业利润相当可观,国内电解铝行业平均完全成本在16000元/吨左右,全年吨铝平均盈利在接近8000元/吨的水平;而海外电解铝行业平均现金成本低于2000美元/吨,全年吨铝平均盈利超1300美元/吨。大幅盈利的提振下,全球电解铝新项目投产以及闲置产能复产积极性高昂。
国内电解铝日度成本利润(2020-2026)
历史铝价回顾:高利润提振供应,海内外新项目投产与闲置产能复产加速
2026年年初,SMM预计2026年海外电解铝新投产能在138万吨左右,在年中最高利润时,LME铝价超3700美元/吨,吨铝利润超1700美元/吨,2026年海外电解铝新投产能最高预期也达到了240万吨左右。
国内方面,2026年年初,SMM预计国内电解铝产量在4527万吨左右,但在高利润提振下,超30万吨闲置产能复产,新项目投产,企业生产积极性高涨,年中全年产量最高预期达到了4573万吨上下。
下半年以来,新项目建设进度不及预期、政策影响等干扰下,海外新投总产能预期以及国内电解铝产量预期均有所收缩。但总体而言,仍较年初有明显提升,高利润对于供应的提振作用明显。年中以来,新项目加速投产,中东地区超预期复产,海外供应不断修复,据SMM测算,截至10月,海外电解铝运行产能预计修复至3015万吨附近,同比低0.6%,较战前低2.0%。
2027年展望:国内电解铝运行产能提升空间有限,海外新投复产共振产量大幅增长
展望2027年,国内方面,因2026年国内合规运行产能已基本提升至天花板水平,剩余增长空间有限,因此,SMM预计,2027年产量增长更多来自2026年产能爬升带来的产量增长的进一步体现。
而海外方面,随着新项目投产以及闲置产能复产并行,电解铝产量预期表现为大幅提高,净增量预计在390万吨左右。
2027年展望:新投集中,2027年全球电解铝供应预期转向宽松,铝价预计承压
在海外电解铝供应大幅提高的预期背景下,SMM预计,2027年全球电解铝供需格局将由2026年的供应紧张的局面转为阶段性的过剩。过剩压力之下,SMM预计2027年全球电解铝价格预计呈现回落趋势。
国内方面,SMM预计,2027年国内电解铝市场将继续呈现供应过剩的态势,不过供应过剩的程度相较2026年将有所收窄。
全球电解铝供应
国内:运行产能迫近天花板,新增产能有限
据SMM了解,供应端,当前国内电解铝运行产能已经逼近天花板,国内电解铝置换项目较多,但产能净增基本归零,2027年及远期,国内电解铝产量预计整体持稳为主。
海外:新投复产共振,产量大幅提升;印尼成为新的产量增长引擎
据SMM预测,2027年,海外方面,预计新投复产共振,电解铝产量预计大幅提升;其中印尼成为新的产量增长引擎。除此之外,印尼、越南、安哥拉、中东、印度等国家均有新项目预计投产,而印尼地区产量增长占比在40%左右。
全球电解铝库存:2027年全球库存拐点将现
SMM预计,2026年,全球电解铝市场将呈现供应紧张的态势,海外铝锭库存持续去化。2027年,全年电解铝预计将呈现供应过剩的态势,全球铝锭库存将出现较为明显的回升。
全球电解铝需求
国内:终端消费难觅强势支撑,需求预计以温和增长为主
需求端,据SMM了解,2026年,高铝价压制了国内终端消费,SMM测算预计全国铝元素终端消费增速将小幅下降0.8%左右,2027年铝价回撤后,国内终端消费预计重回正向增长,但终端少有能表现出来强势增长的领域,总体铝消费预计表现为温和提高。
铝材铝制品:2027年海外电解铝供应修复,沪伦比回升国内出口需求预计降低
值得一提的是,前文提及的终端元素消费并不包含铝材及铝制品的出口需求。与终端消费表现相反,由于2026年海外铝基本面表现为缺口格局,尤其年中左右,国内铝制品出口窗口一度开启,年内铝材出口量预计同比增加12%,铝制品出口预计同比增加16%。
而进入2027年,随着海外供应修复,预计LME走势表现弱于沪铝,沪伦比修复,出口窗口关闭,国内出口需求预计下降,目前SMM预计2027年铝材出口同比下降6%,铝制品出口预计同比下降7%上下。
终端方面:
汽车方面,国内汽车整体市场已经到了发展缓慢的阶段,新能源汽车的渗透率也已经达到65%左右的高位。从批发辆和零售量的实际情况看,有大量汽车库存积压在经销商手中,消费者购车意愿较弱。SMM认为2027年最后一年的购置税优惠会对市场带来一些刺激,但是难以明显拉动销量。
光伏方面,2027年国内部分政策开始执行,例如,组件端的“三级能效”政策,多晶硅的“能耗”政策等;除此外,2027年部分企业预计进入产能出清以及产线技改阶段。受此影响,国内光伏组件产量预计趋稳或小幅回撤。
建筑方面,国内新开工面积及竣工面积预计延续收缩态势,但降幅预计逐步延缓。
储能方面,2026年国内储能装机量超预期释放,2027年国内储能电芯需求仍将继续提升,但增速将明显放缓。
海外:尚未见超预期增长驱动领域,但整体消费维持可观水平
海外汽车方面,中东地缘冲突影响下,国际能源价格高涨,促进海外新能源汽车加速渗透,新能源汽车需求预计维持高速增长;光伏方面,受各国政策推动本土化光伏建设的影响,海外光伏组件产量预计持续增长;储能方面,海外需求预计延续高速增长趋势。
总体来看,终端领域,国内储能表现尚可,但增速出现明显收缩,交通、建筑、光伏领域均表现为持稳或收缩为主;海外新能源领域需求预计表现为高速增长,但其中一部分需求预计由中国出口满足。总体上,SMM预计2027年国内原铝消费增速在1.5%左右,海外则在3%左右,全球合计在2%左右。
铝加工:电解铝置换带动周边铝加工配套,新能源高速发展促进加工厂转向升级
SMM预计,铝棒铝型材终端消费需求支撑有限,2027年产量预计表现为温和增长;新能源领域发展推动板带箔企业转型升级,随着新项目落地投产,铝板带箔产量预计维持增长趋势;铝杆方面,2027年预计有部分新项目投产,项目落地预计推高铝杆产量。
交通领域,国内汽车产量虽然表现平平,但车轮毂出口需求等表现尚可,叠加个别新项目投产预期,2027年原生合金产量预计小幅提升。
铝加工:政策限制废铝供应,原料不足限制再生合金产量,2027年铸造铝合金价格下方支撑较强
2026年,国内政策限制了合规废铝供应,叠加铝价外强内弱,进口废铝补充同样有限,原料供应限制了再生合金产量,2026年再生合金产量预计小幅下滑。但趋势上而言,2027年废铝供应预计延续正向增长趋势,原料废铝供应修复之下,再生合金供应预计重回正增长。但废铝原料供应预计仍将限制再生合金生产,基于铸造铝合金价格以较强的下方支撑。
铝上游
氧化铝:海外新增产能有限,2027年海外氧化铝预计趋紧
2026年高价刺激电解铝大幅增产,氧化铝新项目投产则在海内外呈现出两极分化格局。国内端,2026 年氧化铝新增产能大幅超过需求,2027 年预计还将有 300 万吨以上产能投产,供给增量显著高于需求增长,国内氧化铝库存延续累积。海外端,2026、2027 两年氧化铝需求增速均高于产能投放增速。同时,部分海外氧化铝企业在年末实施减产,一定程度缓解了 2026 年全球氧化铝的过剩压力,预计 2027 年全球氧化铝基本面趋于收紧。
国内:几内亚铝土矿政策不确定性较强,但国内铝土矿供应预计相对充足,氧化铝预计维持过剩格局
国内方面,氧化铝生产原料铝土矿超一半来自几内亚,2026年几内亚铝土矿出口配额政策一直是市场关注点之一,但至今仍未有正式文件出台。目前市场消息称可能于2027年初颁布,但市场参与者目前普遍认为,该政策预计不会造成国内氧化铝生产原料短缺的情况。
因此SMM目前预计,2027年铝土矿供应预计小幅收窄,但基本面仍然呈现小幅过剩格局,叠加铝土矿港口库存和氧化铝厂内原料库存充裕,氧化铝生产预计不受原料限制。
印尼:铝土矿RKAB限制原料供应,氧化铝产能预计难以完全释放
据SMM了解,印尼氧化铝增产主要受制于铝土矿供给。该国氧化铝产能近两年集中投放,2027 年产能较 2024 年底预计增长 140%,但当前产能利用率偏低;2026–2027 年,几内亚铝土矿RKAB成为氧化铝生产的核心限制因素。目前印尼氧化铝成本主要在约 250–280 美元 / 吨的区间,现货 FOB 报价多在 380 美元 / 吨以上,盈利空间可观。若是后续印尼氧化铝产能满产释放,印尼铝土矿将出现明显缺口。
铝土矿供应紧张推高了印尼铝土矿价格,年初印尼铝土矿FOB价为30美元/吨,截至目前已上涨至38美元/吨,涨幅达27%。与此同时,部分企业尝试就近从马来进口铝土矿补充原料供应。
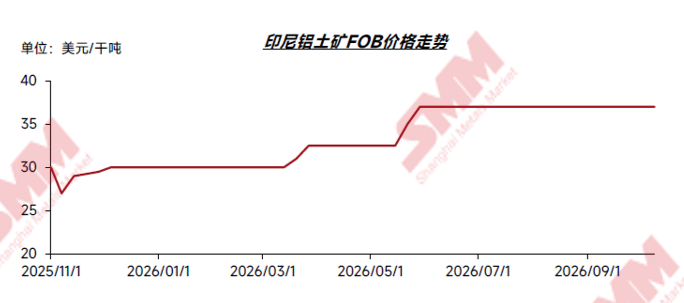
2027年,预计印尼氧化铝市场将呈现供应紧张的态势,剩余部分需求预计挤占原先出口的份额,或者通过进口部分氧化铝来满足。
氧化铝:海外氧化铝成交价格上行,国内氧化铝出口窗口有望开启
受海外电解铝新投及复产需求推动,尤其是袋装氧化铝需求增长的推动,海外氧化铝成交价格走高,成交价自年初300-310美元/吨上涨至394.5美元/吨。
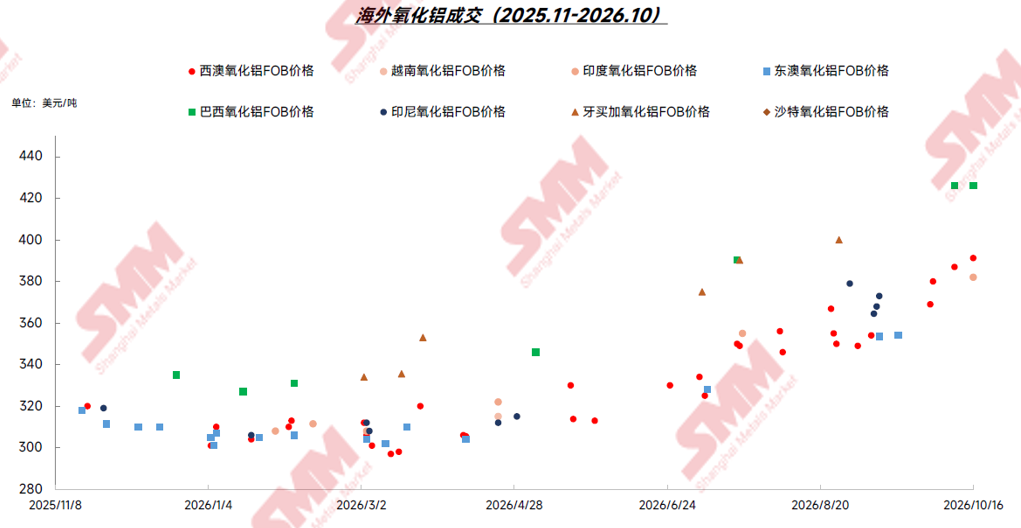
与此同时,近期国内氧化铝价格持续下跌,且国内氧化铝吨袋成本远低于海外,截至目前,据SMM测算,广西地区氧化铝出口窗口基本在开启附近。2027年海外部分氧化铝需求预计通过从中国进口补充,国内氧化铝出口窗口有望开启。
整体来看,SMM预计,国内氧化铝预计呈现动态宽松格局,价格仍围绕成本线波动;海外则供应相对紧张,价格支撑较强。